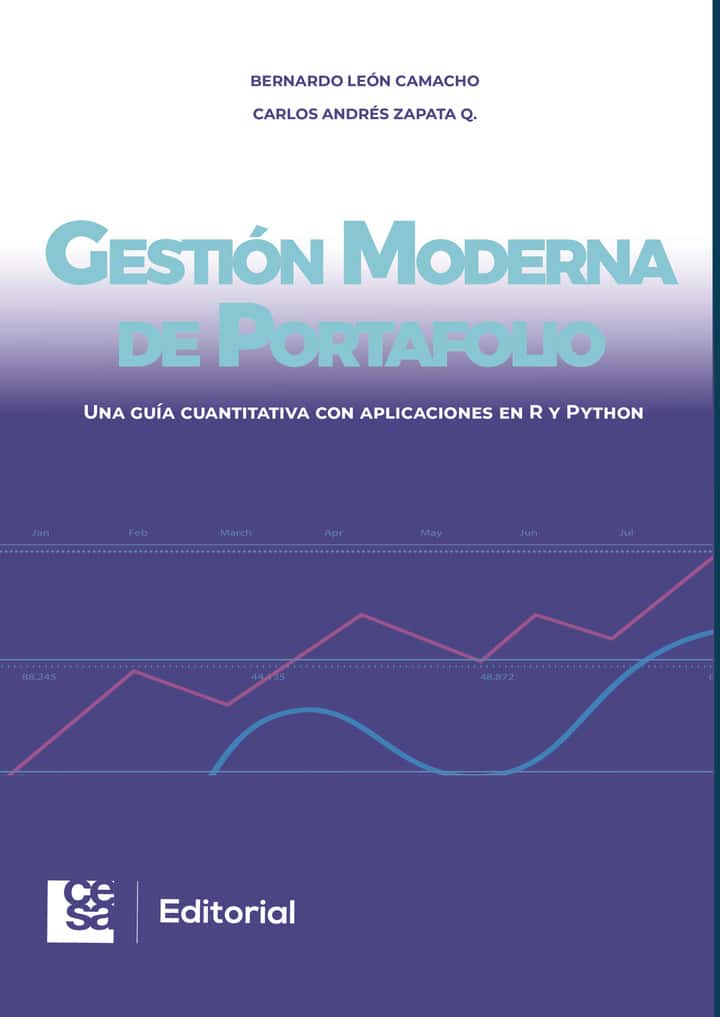
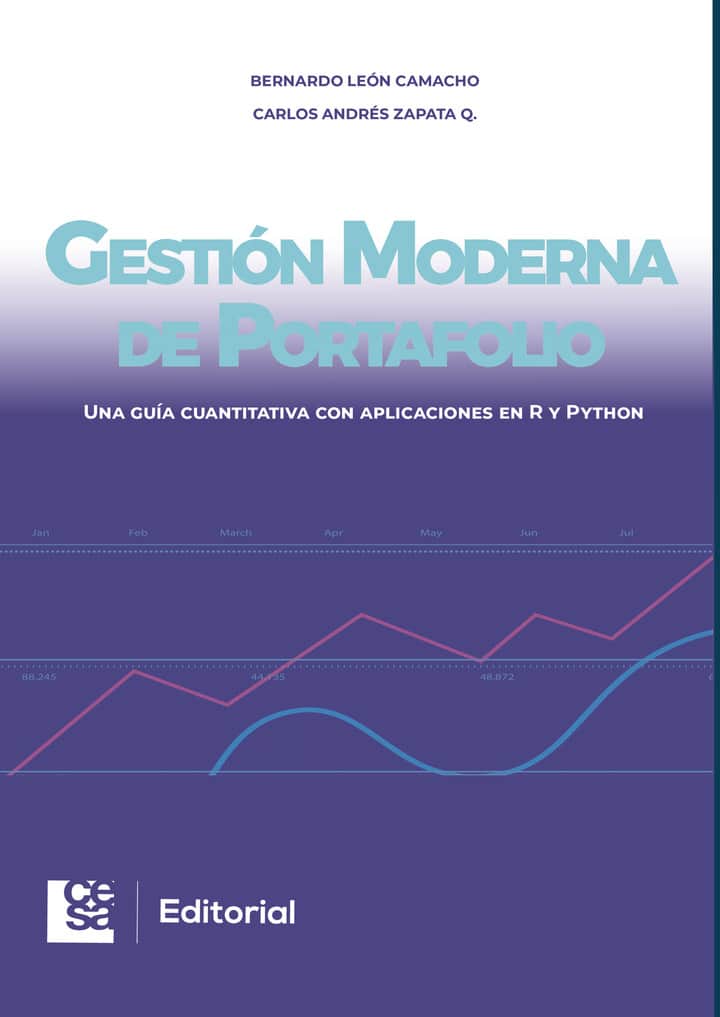
Gestión Moderna de Portafolio
Una guía cuantitativa con aplicaciones en R y Python
Bernardo León Camacho, Carlos Andrés Zapata Quimbayo
Aún no hay valoraciones. ¡Sé el primero en valorar este libro!Presenta a nivel teórico y aplicado los principales desarrollos que han consolidado la teoría moderna de portafolio. Para ello, se presentan los elementos fundamentales del modelo media-varianza introducido por Markowitz en 1952 para la construcción de portafolios óptimos, así como sus principales extensiones mediante la incorporación de otras medidas de riesgo como: las medidas de semivarianza, el VaR o CVaR, entre otros; así como diferentes medidas de desempeño como: Sharpe, Sortino, Treynor, Omega, entre otras. Asimismo, se presentan diferentes formulaciones del problema de optimización de portafolio a partir de la incorporación de enfoques mucho más robustos como: el enfoque bayesiano, la optimización robusta de portafolio y el enfoque de paridad de riesgo. Además, se introducen los criterios ASG para el diseño de estrategias de inversión óptimas, los cuales permiten redefinir el modelo de optimización de portafolios para la incorporación de nuevas preferencias de los inversionistas.
Los precios incluyen IVA
En stock
Formato: Papel
Cómpralos juntos
Ficha técnica
- ISBN
- 9789588988795
- Páginas
- 291
- Tamaño
- 170 x 240 cm
- Formato
- Tapa blanda con solapas
- Editorial
- Editorial CESA
- Idioma
- Español
- Temática
- Gestión financiera de las sociedades
Descubre libros relacionados
Juan Santiago Correa Restrepo
Juan Santiago Correa Restrepo
Juan Santiago Correa Restrepo
Valoraciones de los usuarios
0 reseñas
Deja tu valoración
Comparte tu opinión sobre este libro y ayuda a otros lectores.
Inicia sesión para valorar este libro.
Iniciar sesiónOpiniones de lectores
Todavía no hay valoraciones de este libro. ¡Sé el primero!