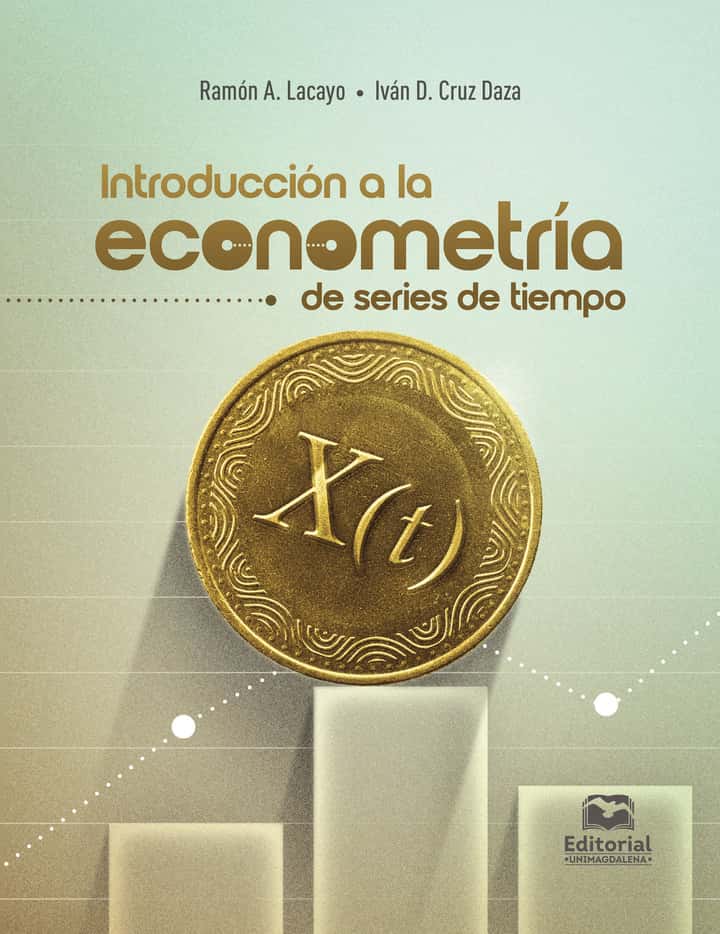
Introducción a la econometría de series de tiempo
Aún no hay valoraciones. ¡Sé el primero en valorar este libro!Introducción a la econometría de series de tiempo es una obra diseñada para servir como libro de texto durante un semestre lectivo a los estudiantes de Economía de nivel de pregrado que ya superaron con éxito el curso econométrico introductorio, que trata los modelos de corte transversal tales como el modelo clásico de regresión lineal y sus variantes. En este libro se estudia, en concreto, la evolución en el tiempo de una sola variable aleatoria. En los capítulos introductorios se repasan las propiedades de ciertas distribuciones de probabilidad, como la normal, la uniforme continua, la de Bernoulli y la uniforme discreta, entre otras. Asimismo, y a modo de novedad, se incorporan conceptos conocidos como la media, la varianza y la covarianza de variables aleatorias, pero esta vez en términos de operadores matemáticos y sus propiedades. Las series de tiempo se analizan en el capítulo de regresión clásica, con el empleo de variables dummy en presencia de componente estacional. El método de análisis más general, la esencia del libro, es la metodología Box-Jenkins, la cual considera todos los modelos clásicos: AR(p), MA(q), ARMA(p,q), ARIMA(p,d,q) y SARIMA(p,d,q)X(P,D,Q)s.
Los precios incluyen IVA
En stock
Formato: Papel
Cómpralos juntos
Precio total del pack
67,30 €70,84 €
Ahorras 3,54 €
Ficha técnica
- ISBN
- 9789587468519
- Páginas
- 104
- Tamaño
- 215 x 279 cm
- Formato
- Tapa blanda con solapas
- Editorial
- Editorial Unimagdalena
- Idioma
- Español
- Temática
- Estadística económica
Descubre libros relacionados
Hilda María Choles Almazo
Valoraciones de los usuarios
0 reseñas
Deja tu valoración
Comparte tu opinión sobre este libro y ayuda a otros lectores.
Inicia sesión para valorar este libro.
Iniciar sesiónOpiniones de lectores
Todavía no hay valoraciones de este libro. ¡Sé el primero!