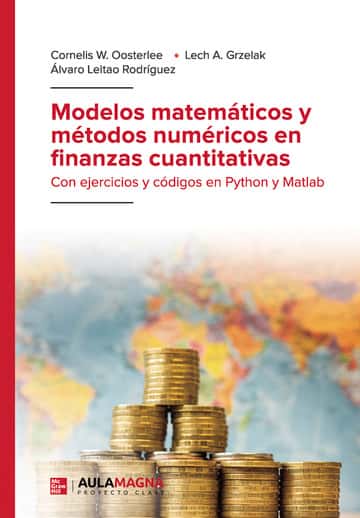
Modelos matemáticos y métodos numéricos en finanzas cuantitativas
Con ejercicios y códigos en Python y Matlab
Cornelis W. Oosterlee, Lech A. Grzelak, Álvaro Leitao Rodríguez
Aún no hay valoraciones. ¡Sé el primero en valorar este libro!Manual avanzado sobre finanzas cuantitativas que integra la modelización matemática de activos y la gestión de riesgos con soluciones prácticas y numéricas. El texto aborda desde conceptos estadísticos fundamentales hasta modelos complejos utilizados en la industria bancaria actual. Incluye ejercicios prácticos y ejemplos de implementación de algoritmos financieros mediante los lenguajes de programación Python y Matlab, sirviendo tanto como guía de aprendizaje para estudiantes universitarios como referencia técnica para profesionales del sector.
Los precios incluyen IVA
En stock
Formato: Papel
Ficha técnica
- ISBN
- 9788418808241
- Páginas
- 600
- Tamaño
- 160 x 230 cm
- Formato
- Tapa blanda con solapas
- Año
- 2021
- Editorial
- Aula Magna Proyecto clave McGraw HillVisitar la web de Aula Magna Proyecto clave McGraw Hill
- Idioma
- Español
- Temática
- Finanzas
Acerca de los autores
Cornelis W. Oosterlee
Cornelis
(Kees) Oosterlee es, desde 2021, profesor de Matemática Financiera y miembro
del Mathematical Institute en la Universidad de Utrecht (Países Bajos).
Antes trabajó en el Centro Nacional para las Matemáticas y la Informática de
Países Bajos (CWI) y en la en la Universidad Técnica de Delft. Oosterlee es
coautor del libro Multigrid, publicado en 2001, y de un amplio número de
publicaciones científicas. Algunas de sus contribuciones más relevantes son el
método COS, el método SWIFT (Shannon Wavelet Inverse Fourier Transform), el
método SGBM (Stochastic Grid Bundling Method), el método SCMC (Stochastic
Collocation Monte Carlo Method) y el esquema Seven-League (7L). Recientemente
ha iniciado una nueva línea de investigación en la aplicación de técnicas de machine
learning en finanzas. Oosterlee ha sido ponente invitado en la Universidad
de Oxford (Reino Unido), la Universidad de Hitotsubashi (Japón) o la
Universidade da Coruña (España), entre otras.
Lech A. Grzelak
Lech A. Grzelak es quant senior en el departamento de
ingeniería financiera del Rabobank, en los Países Bajos. Además, ejerce de
profesor asistente en la Universidad Técnica de Delft, donde imparte un curso
sobre Finanzas Cuantitativas. Lech se doctoró en el área de análisis numérico
en 2011. Sus líneas de investigación principales se basan en las finanzas
cuantitativas, el análisis numérico y la computación de altas prestaciones. En los
últimos años, su producción científica se ha centrado en el desarrollo de
métodos numéricos eficientes para modelos de volatilidad local estocástica,
modelos híbridos cross-asset y cálculo del xVA, resultando en la
publicación de varios artículos de investigación en revistas de gran impacto. Además,
Lech es editor de las revistas Journal of Computational Finance y Journal
of Applied Mathematics and Computation.
Álvaro Leitao Rodríguez
Álvaro Leitao Rodríguez es investigador asociado en el grupo
M2NICA y en el CITIC, ambos pertenecientes a la Universidade da Coruña. Álvaro
obtuvo su doctorado en matemática aplicada por la Universidad Técnica de Delft
en 2017. Posteriormente inició su carrera académica posdoctoral en la
Universidad de Barcelona y en la Barcelona Graduate School of Mathematics,
en las que trabajó hasta el año 2019. Durante el desarrollo de su carrera
científica, Álvaro ha conseguido financiación a través de prestigiosas ayudas a
la investigación, tales como Marie Curie de la Unión Europea, o María de
Maeztu y Juan de la Cierva, del Ministerio de Ciencia e Investigación en
España. Sus líneas principales de investigación se centran en
el desarrollo de algoritmos numéricos eficientes para las finanzas
cuantitativas, incluyendo técnicas como los métodos de Monte Carlo, el análisis
de Fourier, la computación de altas prestaciones, la inteligencia artificial o
la computación cuántica.
Valoraciones de los usuarios
0 reseñas
Deja tu valoración
Comparte tu opinión sobre este libro y ayuda a otros lectores.
Inicia sesión para valorar este libro.
Iniciar sesiónOpiniones de lectores
Todavía no hay valoraciones de este libro. ¡Sé el primero!